
startup_창업 면세사업자 사업장현황신고★가산세 피해가기
2017.02.08 11:29
면세사업자 사업장현황신고★가산세 피해가기
부가가치세가 면제되는 면세사업자 vs 부가가치세를 납부해야하는 과세사업자
의미가 다르듯이 부가가치세 신고방법도 다릅니다.
|
과세사업자란?
재화 또는 용역을 공급할 경우 부가가치세를 거래징수하여야 하며
세법에 정한 기한 이내에 부가가치세를 신고 납부하여야 하는 사업자를 말합니다.
과세사업자는 2015년 1월 26일내로 부가가치세 신고를 마쳐야 합니다. |
|
면세사업자란?
과세사업자와 달리 부가가치세 없이 재화와 용역을 공급하는 사업자를 말합니다.
즉, 면세사업자의 경우 부가가치세 신고 및 납부가 모두 면제인 것입니다. |
과세사업자가 부가가치세 신고를 해야 한다면 면세업자는 무엇을 해야 할까요?
면세사업자는 "부가가치세 신고"를 대신하여 "사업장현황신고"를 해야 합니다.
면세사업자의 특권(?) 사업장현황신고에 대해 좀더 알아보도록 하겠습니다.
|
1. 사업장현황신고 무엇을 신고하는 것인가요? |
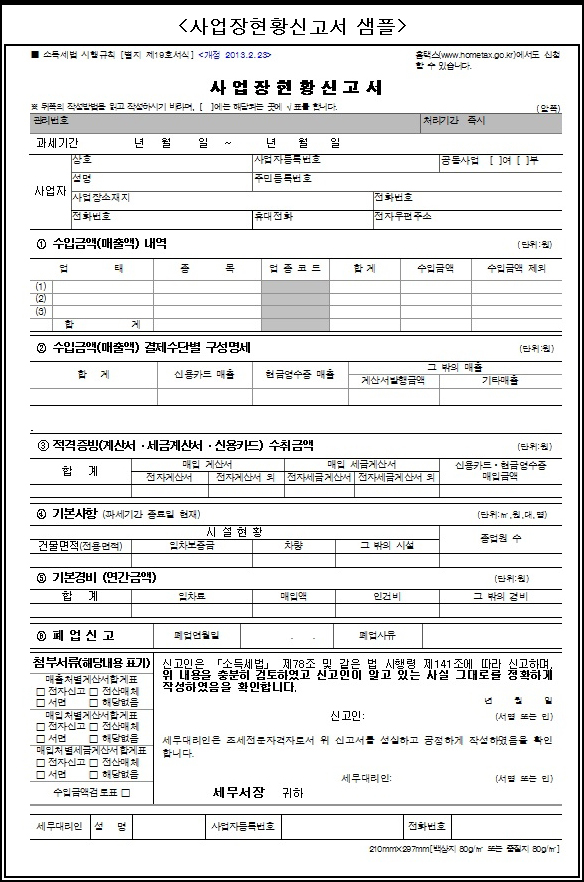
부가가치세 신고납부가 면제되는 개인사업자(면세사업자)는
직전년도 연간 수입내역 및 사업장현황 등을 관할 세무서에 신고해야 한다.
과세기간 종료 후, 31일 이내에 사업장 소재 관할세무서장에게
인적사항, 수입금액, 시설현황 등의 내용을 신고해야 합니다.
|
2. 사업장현황신고 누가 하는 것인가요? |
부가가치세 신고 납부를 면제해주는 사업장현황신고 대상자는 누구일까?
|
1. 의료업자: 병원, 의원, 치과, 한의원 등 2. 학원사업자: 예체능계열학원, 외국어학원, 입시학원 등 3. 연예인: 가수, 모델, 배우 등 4. 도매,소매업자: 법정도매시장 중도매인 등 5. 대부업자, 주택(국민주택규모 이하) 신축판매업자, 주택임대사업자 6. 부가가치세가 면제되는 재화 또는 용역을 공급하는 기타사업자 |
[부가세 면세제품 참고]
http://blog.naver.com/logintax/220207512140


|
[사업장현황신고 대상에서 제외되는 면세사업자]
부가가치세 면세사업자 중에서 다음에 해당하는 소규모 영세사업자 등은 납세편의 등을 고려하여 사업장현황신고 대상에서 제외됩니다.
1. 복권, 담배, 우표, 인지, 연탄 등 소매업자 2. 납세조합 가입자(※납세조합에서 인별 수입금액명세서를 제출하여야 함) 3. 보험모집인 처럼 부가가치세 면세대상의 인적용역을 제공하는 사업자 |


|
3. 사업장현황신고 신고기한은 언제까지 인가요? |
▶ 면세사업자 대상 사업장현황신고 신고기한
: 2015년 2월 10일까지
▶ 사업장현황신고 신고유형
: 전자신고 및 서면신고 모두 가능
▶ 사업자 유형별 과세기간
- 계속사업자: 2014년 1월 1일 ~ 2014년 12월 31일
- 신규사업자: 2014년 사업개시일 ~ 2014년 12월 31일
- 폐업사업자: 2014년 1월 1일 ~ 2014년 폐업일
▶ 사업장현황신고 첨부서류
- 수입금액검토(부)표
- 매출, 매입처별 계산서합계표
- 매입처별 세금계산서합계표
|
4. 사업장현황신고와 관련된 가산세는 무엇이 있는가요? |
|
사업장현황신고 불성실 가산세 |
|
사업장현황신고 자체를 하지 않았거나, 수입금액을 줄여서 신고한 경우에 부과되는 가산세 미신고 수입금액 또는 누락신고 수입금액의 0.5%를 해당 과세기간의 종합소득세 결정세액에 추가/합산하여야 합니다. |
|
보고불성실 가산세 |
|
1. 매입처별 세금계산서합계표와 매출,매입처별 계산서합계표를 제출하여야 하는 복식부기의무자가 미제출 한 경우: 공급가액의 1% 가산세 부과
2. 매입처별 세금계산서합계표와 매출,매입처별 계산서합계표를 제출한 경우라 할지라도, 전부 또는 일부가 누락되었거나 사실과 다르게 기재된 경우: 공급가액의 1% 가산세 부과
3. 단, 제출기한이 지나고 1개월 안으로 제출한 경우 공급가액의 0.5%에 해당하는 금액을 결정세액에 더합니다. |
|
5. 사업장현황신고 간편신고 방법은 무엇인가요? |
면세사업자가 사업장현황신고를 간편하게 할 수 있는 방법은 다음과 같습니다.
|
[사업장현황 간편신고] 1. 아이홈택스 무료회원가입을 합니다.
2. 사업장현황신고 기간에 해당하는 매출, 매입자료 입력을 마칩니다.
3. 입력 완료된 자료를 기초로하여 사업장현황신고서를 작성합니다. ※ 해당 메뉴 클릭만으로 신고서 자동생성 가능함
4. 생성된 사업장현황신고서를 홈택스 홈페이지에서 전자신고하거나 출력하여 신고합니다. |
[출처] http://m.blog.naver.com/logintax/220234337708
광고 클릭에서 발생하는 수익금은 모두 웹사이트 서버의 유지 및 관리, 그리고 기술 콘텐츠 향상을 위해 쓰여집니다.
댓글 0
| 번호 | 제목 | 글쓴이 | 날짜 | 조회 수 |
|---|---|---|---|---|
| 25 |
개인사업자 부가가치세 신고
 | 졸리운_곰 | 2017.02.08 | 545 |
| 24 |
개인사업자 부가세신고기간과 방법을 알아보자
| 졸리운_곰 | 2017.02.08 | 1610 |
| 23 |
부가가치세(부가세,VAT)란? 부가세신고, 부가세계산하는법
| 졸리운_곰 | 2017.02.08 | 736 |
| 22 | 일반과세 개인사업자 세금신고요령 | 졸리운_곰 | 2017.02.08 | 695 |
| 21 |
면세사업자의 사업장현황신고
| 졸리운_곰 | 2017.02.08 | 349 |
| 20 |
주택임대사업자 사업장현황신고 하기
| 졸리운_곰 | 2017.02.08 | 914 |
| » |
면세사업자 사업장현황신고★가산세 피해가기
| 졸리운_곰 | 2017.02.08 | 685 |
| 18 |
임대사업자 사업장현황 신고
| 졸리운_곰 | 2017.02.08 | 556 |
| 17 |
혼자하기엔 너무 어려운 종합소득세 확정신고, 따라해보세요!
| 졸리운_곰 | 2017.02.08 | 932 |
| 16 |
개인사업자와 IT 프리랜서를위한 종합소득세 총정리
| 졸리운_곰 | 2017.02.08 | 1018 |
| 15 |
1인기업 아이템 성공전략 5가지
| 졸리운_곰 | 2016.12.13 | 561 |
| 14 |
1인 무점포소자본창업(소액창업) 정답은 "플랫폼 전략"
| 졸리운_곰 | 2016.12.13 | 322 |
| 13 | 소프트웨어로 창업을 하려 한다면.... | 졸리운_곰 | 2016.12.13 | 193 |
| 12 | 1인 기업 성공 전략 5가지 아이템 | 졸리운_곰 | 2016.12.13 | 319 |
| 11 |
창업 아이템은 세가지 원에서 출발한다
| 졸리운_곰 | 2016.12.13 | 280 |
| 10 |
프리렌서와 1인기업의 차이점
| 졸리운_곰 | 2016.12.13 | 267 |
| 9 |
네이버 창업자 "절대 사업하면 안되는 사람은?"
| 졸리운_곰 | 2016.12.05 | 174 |
| 8 |
소자본창업 절대 안 망하는 법
| 졸리운_곰 | 2016.07.30 | 410 |
| 7 |
개발자 평균 임금이 가장 높은 나라는?
| 졸리운_곰 | 2016.03.23 | 266 |
| 6 | [뉴스 TALK]'취업용 스펙' 쌓으려 창업하는 청년들…이해는 가지만 씁쓸 | 졸리운_곰 | 2016.03.02 | 278 |